
Luigi Polezze
Atualização da Planta Genérica de Valores estabelece novos critérios para calcular o valor venal dos imóveis a partir de 2027; debate na Câmara foi marcado por divergências políticas e econômicas
Mesmo após uma ampla discussão na Câmara Municipal, é importante compreender que a sessão extraordinária de 29 de outubro foi marcada principalmente por um embate político, subsidiariamente por um debate técnico em torno da atualização da Planta Genérica de Valores (PGV) e de seus possíveis reflexos no IPTU.
O debate revelou uma aparente inversão de posicionamentos. Parlamentares da base governista, eleitos com discursos contrários ao aumento de impostos e em defesa do comércio, apoiaram a proposta. Já vereadores da oposição, que em outras ocasiões costumam defender o fortalecimento da arrecadação municipal para ampliar os serviços públicos, manifestaram-se contra a atualização e destacaram os possíveis prejuízos aos contribuintes e comerciantes.
O episódio demonstra que os posicionamentos políticos nem sempre seguem uma linha rígida: diante de uma proposta concreta, interesses econômicos e compromissos eleitorais/ políticos.
Superada a discussão política, é necessário entender o que efetivamente muda na avaliação dos imóveis e como isso poderá repercutir no imposto.
Como será calculado o valor venal?
A nova PGV, prevista para produzir efeitos no lançamento do IPTU a partir do exercício de 2027, estabelece novos valores de referência para os terrenos e as construções do município.
De acordo com o projeto, o valor venal de um imóvel construído será resultado da soma de duas parcelas: o valor venal do terreno e o valor venal da construção.
No caso dos terrenos, o cálculo considera a área total registrada no cadastro municipal, multiplicada pelo valor do metro quadrado correspondente à zona fiscal e por fatores de correção. Entre eles estão como exemplo: Área total do terreno; Relação entre profundidade e testada; Condições de infraestrutura, especialmente a existência de acesso por via pavimentada; entre outros.
Um detalhe importante é que, quando um imóvel estiver localizado em mais de uma zona fiscal, será adotado o valor da zona de maior valor. A tabela apresentada no projeto estabelece valores diferentes para cada região, com referências que variam de aproximadamente R$ 80,97 a R$ 3.088,77 por metro quadrado.
Já o valor da construção será calculado conforme a tipologia e o padrão da edificação, levando em consideração também fatores de idade e conservação. Assim, imóveis mais antigos ou em condições de conservação inferiores poderão receber fatores de depreciação, reduzindo o valor atribuído à construção.
Quanto vale o metro quadrado de cada construção?
Anexo do projeto apresenta valores de referência para diferentes tipos de edificação. Para facilitar a compreensão, destacamos os valores correspondentes ao padrão 1 de cada tipologia:
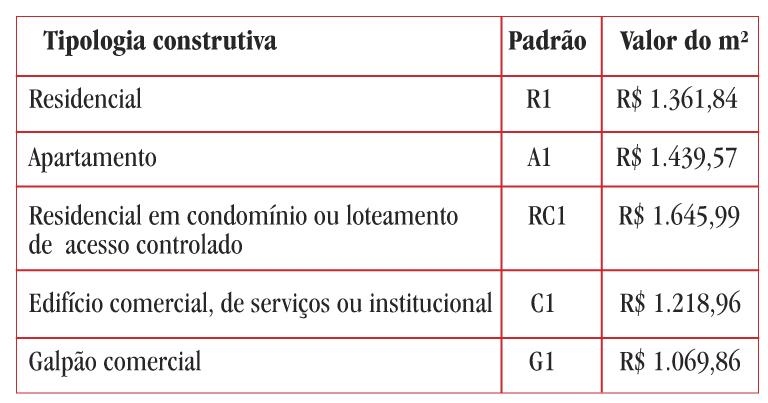
Esses valores são referências iniciais de cálculo, e não o valor final do imóvel ou do IPTU. A avaliação também depende da metragem, dos fatores de correção e das demais características cadastradas.
O que muda no cálculo do IPTU?
O projeto estabelece que o valor venal total do imóvel será formado pela soma do valor do terreno e da construção. Sobre essa base será aplicada a alíquota correspondente ao uso e à faixa de valor venal do imóvel.
Isso significa que o aumento ou a redução do IPTU não depende exclusivamente da valorização do terreno. A mudança poderá ser influenciada por diferentes fatores, como a nova zona fiscal atribuída ao endereço, as características do lote, o padrão da construção, sua idade e seu estado de conservação.
Vale destacar também como atualização da norma tributária para que as alíquotas do imposto territorial sejam progressivas em função do valor venal.
O projeto também prevê a possibilidade de revisão do valor venal, mediante solicitação do contribuinte, nos casos em que a aplicação dos critérios resulte em tributação manifestamente injusta ou inadequada. A revisão dependerá de análise do órgão competente e de laudo de avaliação oficial, conforme regulamentação.
Pontos positivos apontados durante o debate
Durante a discussão na Câmara, parlamentares favoráveis à proposta destacaram possíveis benefícios da atualização. Entre os argumentos apresentados estão:
- Ampliação da base de contribuintes: foi mencionada a regularização de imóveis que, segundo os parlamentares, estariam fora do cadastro tributário municipal. A estimativa apresentada foi de que essa situação alcançaria cerca de 15% da cidade.
- Ampliação das isenções: foi anunciada a possibilidade de elevar de aproximadamente 6 mil para até 18 mil o número de imóveis beneficiados pela isenção, considerando imóveis residenciais de até R$ 150 mil de valor venal, desde que seja o único imóvel do contribuinte.
- Aumento da arrecadação: durante o debate, foi mencionada uma estimativa de acréscimo de aproximadamente R$ 20 milhões na receita municipal.
- Redução para imóveis desvalorizados: outro argumento favorável foi o de que a atualização poderá diminuir o valor venal de imóveis que sofreram desvalorização, com reflexo na cobrança do IPTU.
- Redução do imposto para parte dos contribuintes: também foi mencionada a possibilidade de mais de 22 mil imóveis terem redução no valor do imposto.
É importante ressaltar que esses números foram apresentados durante a discussão política e não estão demonstrados integralmente no substitutivo da PGV analisado.
Pontos negativos e preocupações levantadas
Por outro lado, vereadores contrários à proposta e representantes do setor comercial apontaram riscos relacionados à elevação da carga tributária e à falta de previsibilidade dos impactos para os contribuintes.
Entre as principais preocupações estão:
- Aumento da carga tributária: a ampliação das isenções e a atualização dos valores venais podem ocorrer simultaneamente a uma elevação da arrecadação. Isso significa que parte dos contribuintes poderá arcar com uma cobrança maior para “compensar” a ampliação dos benefícios concedidos a outros, pois a nova PGV não seria colocada a frente se não significasse aumento da arrecadação.
- Impacto sobre o comércio: imóveis comerciais situados em regiões que receberam valorização poderão ter aumento no valor venal e, consequentemente, no IPTU. A preocupação é que esse custo pese sobre empresas e comerciantes, especialmente nos casos em que o contrato de locação transfere ao inquilino a responsabilidade pelo pagamento do imposto.
- Valorização independente da condição financeira do proprietário: o contribuinte pode ser atingido por uma valorização atribuída à região onde está localizado seu imóvel, mesmo sem ter realizado melhorias ou investimentos na propriedade.
- Ausência de uma simulação individualizada no texto: embora o projeto apresente fórmulas, tabelas e fatores de correção, o documento não oferece, por si só, uma ferramenta simples para que cada proprietário saiba antecipadamente quanto pagará em 2027.
- Possibilidade de aumentos expressivos: durante a discussão, foi mencionada pela vereadora Fabi Virgílio uma estimativa de aumento genérico que poderia chegar a aproximadamente 150%. O percentual, entretanto, deve ser entendido como uma afirmação feita no debate, e não como um índice único ou oficialmente aplicável a todos os imóveis.
Outra crítica levantada pela oposição diz respeito à combinação entre a atualização do valor venal, a valorização atribuída a determinadas regiões, a alteração das alíquotas e a correção monetária. Na avaliação dos parlamentares contrários, a soma desses fatores poderá produzir aumentos expressivos e de difícil previsão para os contribuintes.
O que ainda precisa ser esclarecido?
A atualização da PGV não significa que todos os imóveis terão aumento no IPTU, assim como a possibilidade de redução para parte dos proprietários não elimina o risco de elevação significativa para outros.
O principal desafio está na transparência dos critérios e na possibilidade de o contribuinte compreender, antes da cobrança, como o valor de seu imóvel foi calculado. Também é necessário que a Prefeitura apresente simulações claras, explique os critérios de enquadramento e informe como serão aplicadas as alíquotas previstas para cada faixa de valor venal e finalidade do imóvel.
A discussão, portanto, não termina com a aprovação da nova tabela. O impacto real da medida será conhecido quando os novos valores forem aplicados aos cadastros imobiliários e os contribuintes puderem comparar o cálculo anterior com o novo lançamento.
Até lá, permanecem questões importantes: quais imóveis terão aumento, quais poderão pagar menos e como a administração municipal pretende garantir que a atualização não se transforme em um peso excessivo para famílias e comerciantes?


